

La demande avait été déposée en janvier 2026. L’OCC autorise donc World Liberty à avancer vers la création d’une banque de dépôt fiduciaire fédérale, un statut jusque là réservé à des institutions financières classiques.
L’objectif affiché par l’entreprise : internaliser la gestion de son stablecoin USD1, aujourd’hui confiée à un prestataire tiers, BitGo.
Une première historique pour les États-Unis
Le feu vert de l’OCC reste préliminaire et conditionnel. Il ne s’agit pas d’une licence bancaire pleine et entière, mais d’une étape qui autorise World Liberty à poursuivre son dossier vers une approbation finale. La sénatrice démocrate Elizabeth Warren a résumé la portée symbolique de la décision dans une déclaration publiée après l’annonce.
« Le président Trump est désormais le premier président de l’histoire à approuver, exploiter et superviser sa propre banque. C’est l’acte de conflit d’intérêts le plus flagrant que notre système financier ait jamais connu, et le Congrès ne peut pas laisser cela se produire. » Elizabeth Warren, Commission bancaire du Sénat américain (2026)
World Liberty Financial affirme sur son propre site être détenue à 38% par une entité affiliée à Donald Trump et à certains membres de sa famille. Selon Reuters, la firme aurait déjà généré environ 1,6 milliard de dollars de revenus au profit du président et de ses proches depuis son lancement fin 2024.
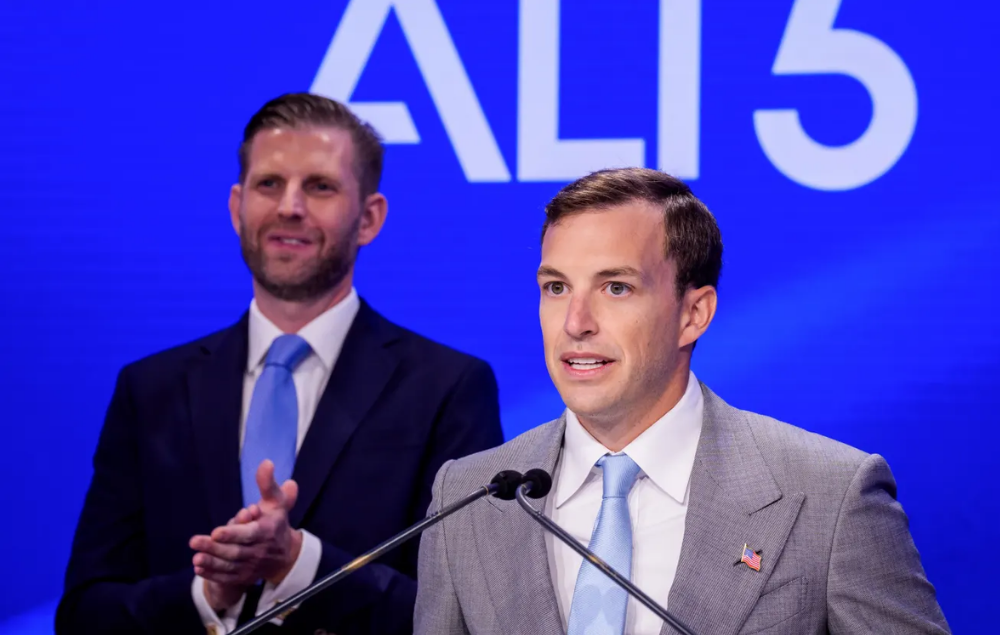
Le co-fondateur et dirigeant de World Liberty Trust, Zach Witkoff, fils de l’émissaire spécial de Trump au Moyen-Orient Steve Witkoff, a qualifié la décision de « jalon » dans un communiqué.
Ce dossier s’inscrit dans un mouvement plus large d’acceptation de la crypto par les institutions financières américaines, un mouvement déjà documenté par ActusWeb à l’occasion du bras de fer autour du CLARITY Act.
La charte « National Trust Bank » : que peut faire World Liberty ?
Concrètement, ce statut de banque fiduciaire nationale permettrait à World Liberty Trust Company d’émettre et de racheter directement son stablecoin USD1, de conserver les réserves qui l’adossent (essentiellement des bons du Trésor américain) et de fournir des services de conservation d’actifs numériques à des clients institutionnels.
La structure ne prendra pas de dépôts classiques et ne fera pas de prêts au sens traditionnel : elle ne sera pas non plus assurée par la FDIC, l’organisme fédéral de garantie des dépôts.
Pour World Liberty, l’intérêt est clair. USD1 est déjà le quatrième stablecoin mondial par capitalisation, avec environ 4 milliards de dollars en circulation selon Reuters. Internaliser sa gestion, plutôt que de dépendre de BitGo, permettrait à l’entreprise de capter directement les revenus liés à la conservation des réserves.
Conditions et exigences : le long chemin vers l’approbation définitive
L’accord de l’OCC n’ouvre pas la porte à une exploitation immédiate. World Liberty Trust doit encore remplir une série de conditions avant toute ouverture effective.
Parmi les exigences citées par Reuters figurent le maintien d’un capital minimum de 20 millions de dollars, ainsi que le recrutement d’un responsable qualifié pour diriger l’audit interne de la structure. L’entreprise devra aussi notifier le régulateur de tout changement significatif dans son plan d’affaires.
L’OCC a précisé dans sa lettre d’approbation que le dossier avait été instruit par des équipes techniques permanentes, et non par sa direction politique, une précision qui vise directement les critiques sur l’indépendance de l’examen.
Controverse et critiques : conflits d’intérêts en ligne de mire
Le dossier a suscité une opposition frontale de plusieurs élus démocrates. Dès février 2026, Elizabeth Warren avait demandé au régulateur de suspendre l’examen de la demande tant que le président ne se serait pas désengagé financièrement de l’entreprise.
La coalition associative National Community Reinvestment Coalition a également déposé un commentaire officiel s’opposant à la charte, estimant que l’imbrication entre la famille Trump, l’administration et l’entreprise rendait « impossible » une instruction impartiale du dossier par l’OCC, organisme dont le directeur peut être révoqué par le président.
L’OCC a rejeté ces objections, affirmant dans sa lettre que le directeur de l’agence et son personnel avaient « agi conformément à leurs obligations légales et éthiques ». Le régulateur a aussi indiqué avoir reçu des « accords de passivité » de la part de plusieurs investisseurs étrangers de World Liberty, dont Eric Trump lui-même en tant que représentant d’un véhicule d’investissement familial, garantissant qu’ils ne chercheraient pas à influencer les décisions de la future banque.
Pour approfondir le contexte patrimonial de la famille Trump dans la crypto, nous avons récemment fait le point sur le contenu du portefeuille crypto du président.
Pourquoi ça compte pour le secteur crypto français
Cette décision de l’OCC illustre une bascule qui dépasse le seul cas Trump : depuis 2025, l’agence a reçu 40 demandes de charte bancaire, un chiffre en forte hausse par rapport au mandat de Joe Biden, dont une bonne partie liée à des projets crypto comme ceux de Ripple ou Circle.
Aux États-Unis, la frontière entre banque traditionnelle et infrastructure crypto s’efface progressivement sous l’administration Trump.
En France et en Europe, le cadre reste pour l’instant plus cloisonné, avec le règlement MiCA qui encadre les émetteurs de stablecoins sans leur ouvrir de statut bancaire complet. Mais le débat sur la convergence entre banques et acteurs crypto gagne du terrain des deux côtés de l’Atlantique.
Si un stablecoin européen majeur devait un jour chercher un agrément bancaire équivalent, le dossier World Liberty servira de précédent, autant sur le plan réglementaire que sur celui des conflits d’intérêts qu’il soulève.
L’approbation finale de World Liberty Trust Company reste suspendue au respect des exigences de capital et de gouvernance fixées par l’OCC. Le dossier, lui, continuera d’alimenter le débat sur les limites entre pouvoir politique et activité bancaire aux États-Unis, un débat que la loi promise par Elizabeth Warren pour encadrer la propriété de banques par des responsables publics ne manquera pas de relancer au Congrès.
Ex-pentester reconvertie dans le journalisme parce qu'expliquer une faille est plus fun que la corriger. Léa traque les arnaques crypto et les fuites de données avec la même méfiance qu'un lien reçu par SMS inconnu. Sa devise : « ce n'est pas de la paranoïa si le risque est réel ».


