Le terme « DeFi » est apparu en 2018 dans des discussions de développeurs sur Ethereum, avant de désigner tout un secteur quelques années plus tard.
Aujourd’hui, des dizaines de protocoles permettent d’échanger des jetons, de prêter ses cryptomonnaies ou d’emprunter contre garantie, sans jamais passer par un établissement bancaire agréé. Cette absence d’intermédiaire est à la fois la promesse et le principal risque de la DeFi : personne ne garantit vos fonds si quelque chose tourne mal.
Cet article explique le fonctionnement réel de ces outils, leurs usages concrets, et surtout les risques que trop de contenus passent sous silence.
Points essentiels
- La DeFi repose sur des smart contracts, des programmes qui s’exécutent automatiquement sur une blockchain, sans intervention humaine.
- Ethereum reste la blockchain de référence pour la DeFi, grâce à son ancienneté et à la maturité de ses outils de développement.
- Les principaux usages sont l’échange décentralisé (DEX), le prêt/emprunt et le yield farming, chacun avec des mécaniques et des risques différents.
- La perte impermanente, les failles de smart contract et les rug pulls sont des risques documentés, pas des scénarios théoriques.
- Aucun Fonds de Garantie des Dépôts ne protège les fonds placés dans un protocole DeFi, contrairement à un compte bancaire classique.
- Le règlement européen MiCA encadre désormais les acteurs crypto, et la fiscalité française applique le PFU sans abattement pour durée de détention.
- Un wallet non-custodial et une petite somme de test suffisent pour découvrir la DeFi sans s’exposer inutilement.
Qu’est-ce que la DeFi ? Définition simple
La DeFi crypto regroupe les services financiers qui tournent sur une blockchain publique plutôt que sur les serveurs d’une banque. Prêter de l’argent, l’emprunter, l’échanger contre une autre monnaie : ce sont exactement les mêmes fonctions qu’en finance traditionnelle, mais exécutées par du code plutôt que par des employés et des back-offices bancaires.
La distinction essentielle est celle entre DeFi et CeFi (finance centralisée crypto).
Une plateforme CeFi, comme un grand exchange centralisé, garde vos cryptomonnaies sur ses propres serveurs : vous lui faites confiance pour ne pas faire faillite ni se faire pirater.
En DeFi, vos fonds restent dans votre propre portefeuille et interagissent directement avec un protocole via un contrat intelligent. Vous n’avez plus à faire confiance à une entreprise, mais au code, ce qui déplace le risque sans le supprimer.
Les smart contracts, moteur de la DeFi
Un smart contract, ou contrat intelligent, est un programme informatique déployé sur une blockchain qui s’exécute automatiquement dès que ses conditions sont réunies. Selon la définition d’Ethereum.org, il s’agit d’un « programme qui s’exécute comme prévu, sans possibilité de censure, de fraude ou d’interférence d’un tiers ». Une fois déployé, personne, ni son créateur, ni une autorité, ne peut le modifier unilatéralement.
C’est cette mécanique qui rend possible la DeFi : au lieu qu’une banque valide un prêt, un contrat intelligent vérifie automatiquement que la garantie déposée est suffisante, puis débloque les fonds. Ethereum s’est imposé comme la blockchain de référence pour ce type d’application, en grande partie parce qu’elle a été la première à généraliser les smart contracts programmables, bien avant ses concurrentes.
Notre guide complet sur Ethereum détaille son fonctionnement technique et son rôle dans l’écosystème crypto.
Un smart contract n’est toutefois pas infaillible : c’est un code écrit par des humains, donc potentiellement porteur d’erreurs. C’est pourquoi les protocoles sérieux font auditer leur code par des sociétés spécialisées avant leur lancement. Un audit réduit le risque de faille exploitable, mais ne l’élimine jamais totalement, comme le rappellent régulièrement les incidents de sécurité sur la blockchain.
La question de la sécurité à long terme de la blockchain elle-même se pose aussi à un horizon plus lointain, notamment face à la menace de l’informatique quantique, un sujet que nous avons détaillé dans notre article sur la préparation d’Ethereum à l’ère post-quantique.
Les principaux services DeFi
Les échanges décentralisés (DEX)
Un DEX, ou échange décentralisé, permet d’échanger une cryptomonnaie contre une autre sans passer par un exchange centralisé.
Des plateformes comme Uniswap ou Curve fonctionnent grâce à des réserves de jetons appelées pools de liquidité, alimentées par des utilisateurs qui déposent leurs actifs en échange de frais de transaction. Il n’y a pas de carnet d’ordres classique : un algorithme fixe le prix en fonction des quantités disponibles dans le pool.
Le prêt et l’emprunt décentralisés
Des protocoles comme Aave ou Compound permettent de déposer des cryptomonnaies pour les prêter à d’autres utilisateurs, ou d’emprunter en laissant une garantie en cryptoactifs.
Contrairement à un crédit bancaire, il n’y a pas d’analyse de solvabilité : l’emprunteur doit systématiquement sur-collatéraliser sa position, c’est-à-dire déposer une garantie supérieure à la somme empruntée. Si la valeur de la garantie chute trop, le contrat intelligent la liquide automatiquement pour protéger les prêteurs.
Les stablecoins, algorithmiques ou collatéralisés
Un stablecoin est un jeton censé conserver une valeur stable, généralement indexée sur le dollar. Deux logiques coexistent : les stablecoins collatéralisés, adossés à des réserves réelles (dollars, obligations) ou à d’autres cryptoactifs, et les stablecoins algorithmiques, qui tentent de maintenir leur parité par un mécanisme d’offre et de demande géré par du code, sans réserve tangible équivalente.
Cette seconde catégorie s’est révélée nettement plus fragile en pratique.
Le yield farming et le liquidity mining
Le yield farming consiste à déplacer ses cryptoactifs entre différents protocoles DeFi pour maximiser les récompenses obtenues en échange de la fourniture de liquidité. Le liquidity mining, une variante, récompense spécifiquement les utilisateurs qui alimentent un pool de liquidité avec des jetons du protocole lui-même.
Ces mécanismes ne doivent en aucun cas être perçus comme une forme d’épargne sûre : les rendements affichés varient fortement dans le temps, dépendent de l’activité du protocole, et s’accompagnent des risques détaillés plus bas, notamment la perte impermanente.
DeFi vs finance traditionnelle : le comparatif
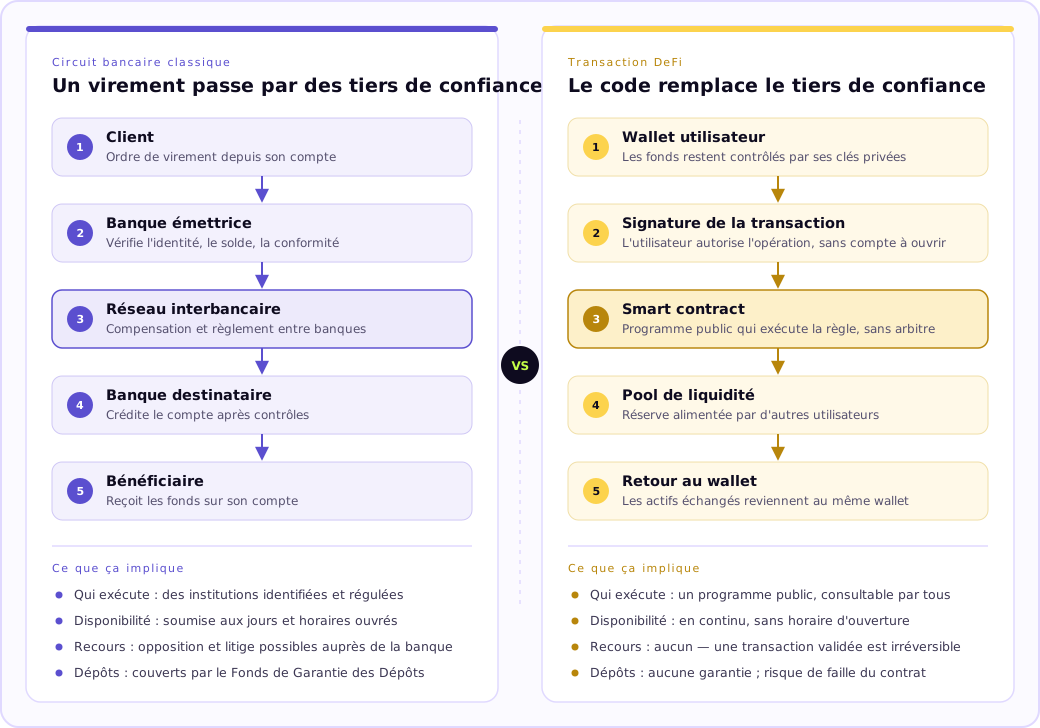
Sur le papier, la DeFi et la banque classique rendent des services similaires. Dans la pratique, leur fonctionnement diverge sur presque tous les points de contrôle et de garantie.
| Critère | Finance décentralisée (DeFi) | Finance traditionnelle |
|---|---|---|
| Accès | Sans permission, ouvert à qui a un wallet et une connexion internet | Soumis à l’ouverture d’un compte et à une vérification d’identité |
| Intermédiaire | Aucun, exécution par smart contract | Banque ou établissement agréé |
| Garantie des dépôts | Aucune garantie équivalente au FGDR | Fonds de Garantie des Dépôts jusqu’à 100 000 euros par déposant |
| Horaires | Disponible 24h/24, 7j/7 | Horaires d’ouverture et jours ouvrés |
| Vérification d’identité (KYC) | Généralement absente au niveau du protocole | Obligatoire à l’ouverture de compte |
| Vitesse de règlement | Quelques secondes à quelques minutes | De quelques heures à plusieurs jours ouvrés |
Cette absence de KYC et d’intermédiaire explique l’attrait de la DeFi pour certains utilisateurs, mais elle a un revers direct : en cas de perte, de piratage ou d’erreur de manipulation, il n’existe aucun recours équivalent à celui offert par une banque régulée.
Les risques à connaître absolument
La DeFi n’est ni une arnaque généralisée ni un système sans danger : c’est un secteur qui comporte des risques spécifiques, documentés, et qu’il faut connaître avant d’y placer le moindre euro.
La perte impermanente
Quand on dépose deux cryptoactifs dans un pool de liquidité d’un DEX, leur valeur respective peut évoluer différemment pendant la durée du dépôt. Si l’écart de prix entre les deux actifs se creuse fortement, la valeur totale récupérée au retrait peut être inférieure à ce qu’elle aurait été en gardant simplement les deux actifs sans les déposer.
C’est ce qu’on appelle la perte impermanente : elle devient définitive au moment du retrait des fonds, même si elle porte ce nom parce qu’elle peut, en théorie, se résorber si les prix reviennent à leur niveau initial.
Les failles de smart contract
Un contrat intelligent mal audité ou codé de façon imprudente peut contenir une faille exploitable par un attaquant. Plusieurs protocoles DeFi ont déjà été vidés de tout ou partie de leurs fonds à la suite d’un tel exploit, parfois pour des montants considérables. Un audit de sécurité réduit ce risque mais ne le supprime jamais : c’est un facteur à vérifier systématiquement avant d’utiliser un protocole, sans pour autant y voir une garantie absolue.
Le rug pull et l’exit scam
Un rug pull survient quand l’équipe derrière un protocole, parfois totalement anonyme, retire brutalement les liquidités du projet et disparaît avec les fonds des utilisateurs. Ce scénario touche en priorité les projets récents, peu audités, portés par des développeurs non identifiés et promettant des gains rapides.
L’absence de garantie des dépôts
Aucun protocole DeFi n’est couvert par un dispositif équivalent au Fonds de Garantie des Dépôts français ou à un DGS (Deposit Guarantee Scheme) européen. En cas de piratage, de faillite d’un protocole ou d’erreur, les fonds déposés ne sont remboursés par aucune autorité.
La volatilité des actifs sous-jacents
La quasi-totalité des actifs utilisés en DeFi sont des cryptomonnaies, dont la valeur peut varier fortement en quelques heures. Cette volatilité s’ajoute à tous les autres risques listés ci-dessus : elle peut aggraver une perte impermanente ou déclencher une liquidation automatique d’une position empruntée.
DeFi et réglementation en France et en Europe
Le cadre légal des cryptoactifs a changé en profondeur avec l’entrée en application du règlement européen MiCA (Markets in Crypto-Assets), qui remplace désormais l’ancien régime français d’enregistrement PSAN. Ce règlement encadre les prestataires de services sur cryptoactifs à l’échelle de l’Union européenne, avec des obligations renforcées en matière de transparence, de gestion des risques et de protection des utilisateurs.
Pour toute question précise sur les obligations d’un acteur ou d’une plateforme, l’Autorité des marchés financiers (AMF) reste la référence à consulter.
Sur le plan fiscal, les gains réalisés lors de la cession de cryptoactifs contre de la monnaie légale (euros, par exemple) sont soumis en France au prélèvement forfaitaire unique (PFU), quelle que soit la durée pendant laquelle les actifs ont été détenus : il n’existe pas d’abattement lié à la durée de détention, contrairement à certains régimes applicables à d’autres placements.
Les échanges de crypto contre crypto, eux, bénéficient d’un sursis d’imposition tant qu’ils ne donnent pas lieu à une conversion en monnaie ayant cours légal. Ces règles évoluent régulièrement : pour toute situation personnelle, la référence à consulter est le site officiel service-public.fr.
Par où commencer avec la DeFi ?
La première étape consiste à installer un wallet non-custodial, c’est-à-dire un portefeuille dont vous seul détenez la clé privée, comme MetaMask ou Rabby. Contrairement à un compte sur un exchange centralisé, personne d’autre que vous ne peut accéder à ces fonds, mais personne ne peut non plus les récupérer si vous perdez votre clé ou votre phrase de récupération.
Notre guide complet sur Bitcoin détaille en profondeur cette notion essentielle de clé privée et de gestion d’un portefeuille crypto.
Une fois le wallet configuré, il faut l’approvisionner en ETH, la cryptomonnaie native d’Ethereum, indispensable pour payer les frais de transaction (appelés « gas ») sur la plupart des protocoles DeFi.
Notre guide Ethereum explique comment fonctionne ce réseau et pourquoi il concentre l’essentiel de l’activité DeFi.
Avant d’utiliser un protocole, prenez le temps de lire son rapport d’audit de sécurité s’il existe, et vérifiez qui a réalisé cet audit. Ne placez jamais une somme que vous ne pouvez pas vous permettre de perdre intégralement : c’est la règle la plus simple et la plus souvent ignorée.
Commencer par de très petites sommes permet de se familiariser avec l’interface d’un protocole, de comprendre le déroulé d’une transaction et d’apprendre à lire les frais avant de s’engager sur des montants plus importants.
La DeFi n’est ni un gadget ni un raccourci vers l’enrichissement : c’est un ensemble d’outils financiers fonctionnels, mais encore jeunes, mal protégés en cas de pépin, et qui demandent une vraie compréhension technique avant d’y toucher.
Comprendre les smart contracts, connaître les risques réels (perte impermanente, faille de sécurité, rug pull) et suivre l’évolution du cadre réglementaire européen sont les trois prérequis pour aborder ce secteur sans naïveté.
Pour continuer à suivre l’actualité crypto et les évolutions de cet écosystème, la rubrique Crypto d’ActusWeb recense l’ensemble de nos analyses et guides.